
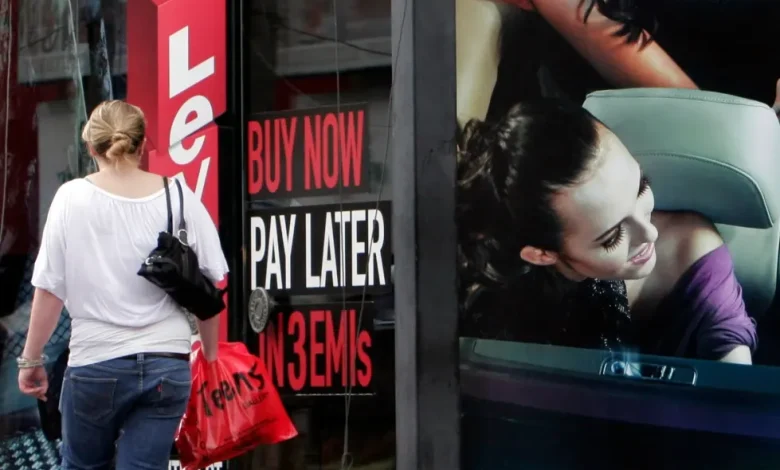
NUEVA YORK, Estados Unidos.- Comprar primero y pagar después dejó de ser solamente una alternativa para adquirir ropa, muebles o entradas para conciertos. En Estados Unidos, cada vez más consumidores recurren a estos planes para cubrir necesidades cotidianas como alimentos, facturas, transporte e incluso la renta.
Los estadounidenses gastaron más de 160 mil millones de dólares mediante productos de “compra ahora y paga después” durante el año pasado, de acuerdo con una investigación publicada por economistas de la Reserva Federal. El uso de estos esquemas aumentó casi 80% desde 2023.
Aproximadamente la mitad de ese gasto correspondió a los conocidos planes de cuatro cuotas. Por lo general, estos permiten dividir una compra en cuatro pagos durante seis semanas. El resto estuvo relacionado con préstamos de corto o largo plazo.
Para especialistas, el crecimiento refleja algo más que la búsqueda de comodidad. Mark Elliott, director de atención al cliente de Happen Bank, empresa antes conocida como Lending Club, señaló que esta modalidad se está convirtiendo en una herramienta para resolver problemas de flujo de efectivo.
De compras especiales a comida y renta
Elizabeth Brown, de 26 años y residente de Columbia, Carolina del Sur, comenzó a utilizar estos servicios cuando empezó a vivir sola y su salario no alcanzaba para cubrir sus gastos básicos. Compraba alimentos y liquidaba las cuotas después de recibir su pago.
Seis años más tarde continúa empleando el sistema para adquirir muebles y mantener comida en su refrigerador. Brown, quien trabaja como auxiliar de servicios clínicos en una óptica, aseguró que no siente vergüenza porque la alternativa le resulta útil en su situación actual.
Los productos también han evolucionado. Algunas compañías ofrecen servicios que permiten dividir la renta en varios pagos, mientras otras mantienen opciones para financiar compras pequeñas.
Jordan Williams, profesora y creadora de contenido de Greensboro, Carolina del Norte, utilizó por primera vez esta modalidad para conseguir boletos de un concierto de Hozier. Después del nacimiento de su hija y ante dificultades económicas, comenzó a emplearla para pagar parte de sus alimentos.
Williams relató que inicialmente sentía enojo y vergüenza por necesitar deuda para comprar comida. Sin embargo, dijo sentirse menos sola después de conversar con otras personas que enfrentaban problemas similares.
No todos los planes tienen las mismas condiciones
El esquema más conocido divide la deuda en cuatro pagos quincenales y puede ofrecer una tasa de interés anual de 0%. No obstante, especialistas advierten que no todos los productos funcionan bajo esas condiciones.
Ed deHaan, profesor de la Escuela de Negocios de Stanford, recomendó leer detenidamente los contratos, pues algunos planes cobran comisiones elevadas por adelantado o aplican cargos cuando el cliente se retrasa.
Incumplir un pago también puede generar intereses, restringir el acceso futuro al servicio o tener consecuencias crediticias. Las políticas varían entre empresas: Affirm y Klarna reportan información a Experian y TransUnion, mientras Afterpay no informa a las agencias de crédito, según el material consultado.
Sara Rathner, experta en tarjetas de crédito de NerdWallet, explicó que contratar uno de estos planes no necesariamente modifica de inmediato el historial crediticio, pero dejar de pagar sí puede tener efectos. Por ello, aconsejó revisar las reglas específicas del proveedor.
Las cuotas pueden acumularse rápidamente
Una persona puede contratar varios planes al mismo tiempo, incluso con compañías diferentes. Carla Sanchez-Adams, abogada sénior del Centro Nacional de Derecho del Consumidor, recomendó evitar compras simultáneas porque el seguimiento de cantidades y fechas puede volverse complicado.
Brown, por ejemplo, estableció un límite de 100 dólares mensuales para todas sus cuotas y prefiere pagos mensuales en lugar de quincenales. Los expertos también aconsejan preguntarse, antes de comprar, si realmente será posible devolver el dinero sin comprometer otros gastos.
Para quienes ya utilizan varios préstamos, la recomendación es registrar importes y vencimientos para prevenir recargos. Si la deuda dejó de ser manejable, existen agencias de asesoramiento crediticio sin fines de lucro que pueden orientar al consumidor.
Rathner añadió que las personas endeudadas para comprar comida pueden investigar apoyos como bancos de alimentos, el programa SNAP y recursos locales. Buscar ayuda, afirmó, puede permitir recuperar el control financiero y avanzar gradualmente en el pago de las deudas.