
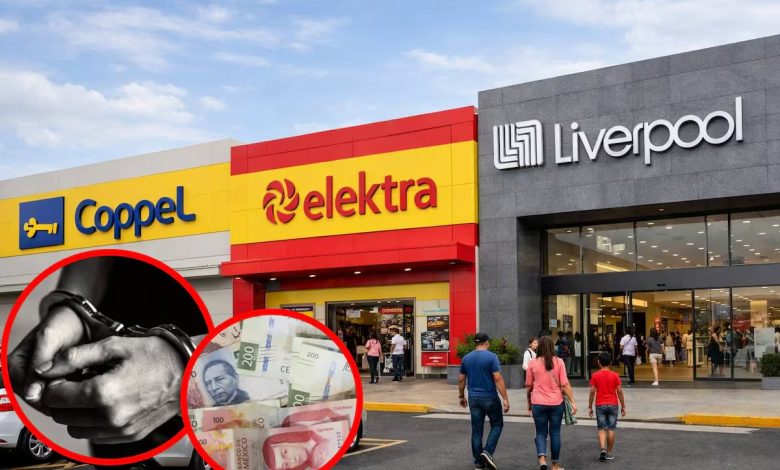
México.– El temor a terminar en la cárcel suele aparecer cuando una persona deja de pagar un crédito en tiendas como Coppel, Elektra o Liverpool y comienza a recibir llamadas, visitas o advertencias de despachos de cobranza. Sin embargo, la legislación mexicana distingue entre una deuda civil o mercantil y la comisión de un delito.
Las obligaciones derivadas de compras a plazos, créditos personales o financiamientos comerciales pertenecen, por regla general, al ámbito civil o mercantil. Esto significa que el simple incumplimiento de pago no convierte automáticamente al deudor en delincuente ni permite que una empresa solicite su encarcelamiento como castigo.
¿Qué establece la legislación sobre las deudas?
La Constitución mexicana establece que ninguna persona puede ser privada de su libertad únicamente por una deuda de carácter civil. Por ello, deber dinero a una tienda departamental o a una empresa de crédito no es, por sí mismo, motivo para imponer una pena de prisión.
Esto tampoco significa que la deuda desaparezca o que dejar de pagar no tenga consecuencias. El acreedor conserva el derecho de buscar la recuperación del dinero mediante mecanismos de cobranza y, cuando corresponda, a través de un procedimiento civil o mercantil.
Entre las consecuencias que pueden presentarse por incumplir un crédito se encuentran:
- Reportes negativos en el Buró de Crédito.
- Llamadas o visitas de despachos de cobranza.
- Acumulación de intereses moratorios.
- Demandas civiles o mercantiles para recuperar el adeudo.
¿Puede existir un embargo?
Una empresa puede presentar una demanda para exigir el pago de una deuda. Si el procedimiento avanza, un juez podría determinar las medidas aplicables, entre ellas un posible embargo de bienes. Esta consecuencia no es automática ni puede ser ordenada directamente por un cobrador mediante una llamada o un mensaje.
Los despachos de cobranza tienen la función de contactar al deudor y buscar un acuerdo. Pueden informar sobre el saldo, solicitar el pago o plantear opciones de negociación, pero no tienen facultades para ordenar arrestos ni presentarse falsamente como autoridades.
Tampoco pueden amenazar o intimidar con consecuencias inexistentes. Una advertencia de cárcel basada únicamente en la falta de pago de una obligación civil o mercantil no corresponde a las facultades de un despacho, pues los cobradores no pueden enviar a una persona a prisión.
La diferencia entre una deuda y un posible delito
Aunque la falta de pago no constituye por sí sola un delito, pueden existir situaciones distintas que sean investigadas por la vía penal. Una de ellas sería un posible fraude, por ejemplo, cuando un crédito se solicita mediante información falsa o se acredita una conducta presuntamente delictiva.
En esos casos, el análisis no se concentra únicamente en el saldo pendiente, sino en la posible comisión de un delito. La imposibilidad económica, el atraso o el incumplimiento de pago, por sí solos, no deben confundirse automáticamente con fraude. Cada situación requiere revisar sus circunstancias particulares.
¿Qué hacer si ya no es posible pagar?
Ante dificultades económicas, la recomendación es contactar a la institución o empresa acreedora para conocer las alternativas disponibles. Algunas compañías pueden ofrecer reestructuras, convenios, planes de pago o descuentos para liquidar, aunque las condiciones dependen de cada caso y deben revisarse antes de aceptar.
Ignorar los avisos puede aumentar los intereses o cerrar oportunidades de negociación. Conocer la naturaleza de la deuda y los límites legales de los despachos ayuda a distinguir entre un procedimiento real de cobro y una amenaza sin sustento.